financiamento · casa de praia · alagoas · documentação
Financiamento de casa de praia em Alagoas: como funciona
Financiamento de casa de praia em Alagoas: etapas, avaliação do banco, documentos do imóvel, entrada, FGTS e cuidados com casa de veraneio.
Por Marcelo Victor · 29 de setembro de 2026
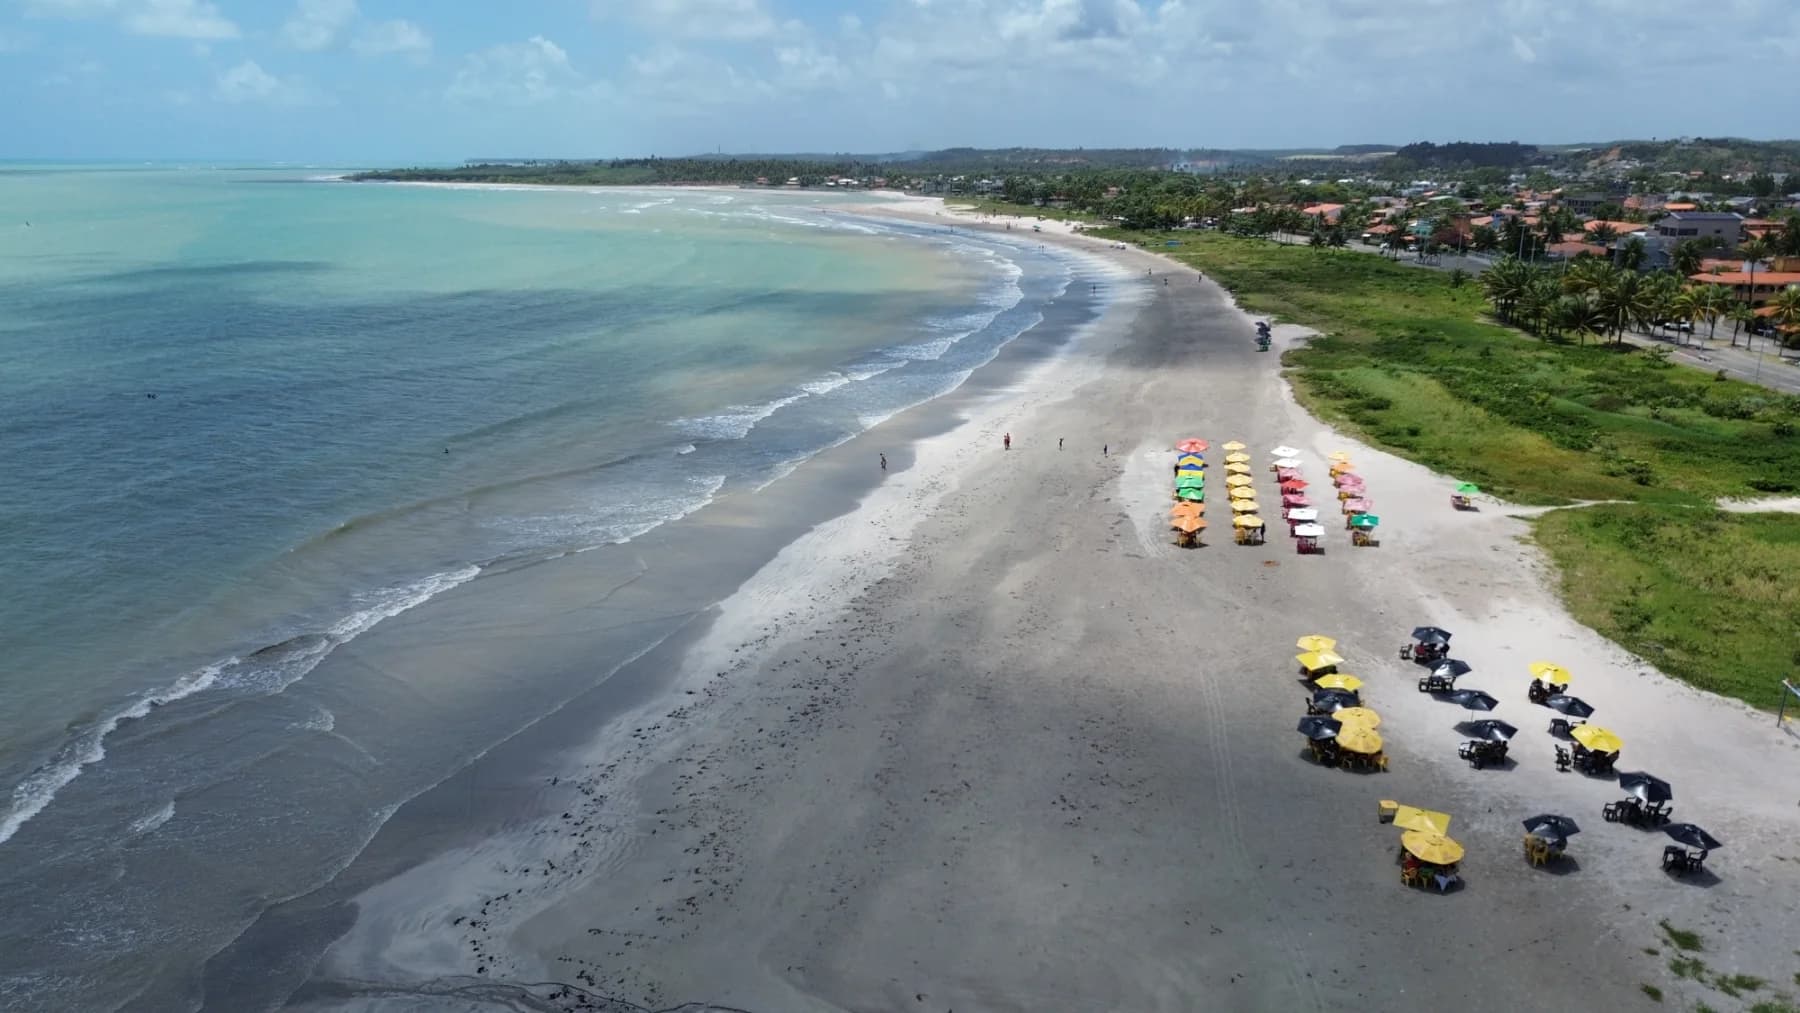
O financiamento de casa de praia em Alagoas funciona como o de qualquer imóvel residencial: você dá uma entrada, o banco analisa sua renda, avalia o imóvel e confere a documentação, e só então libera o dinheiro ao vendedor. O que muda na casa de praia é o risco de o imóvel ter pendências, como construção não averbada ou terreno de marinha.
Abaixo, as etapas em ordem e os pontos em que a casa de praia costuma travar. Não citarei taxas nem prazos, porque mudam de banco para banco e ao longo do tempo. Para uma estimativa da parcela, use o simulador de financiamento do site.
Etapas do financiamento
Segundo as perguntas frequentes da Caixa, o fluxo é, em linhas gerais:
- Simulação e análise de crédito: o banco olha renda, idade e histórico.
- Avaliação do imóvel: um engenheiro do banco vistoria e atesta o valor.
- Análise jurídica: conferência da matrícula, das certidões e do vendedor.
- Assinatura do contrato e registro na matrícula.
- Liberação do valor ao vendedor.
Cada banco tem suas regras. Compare mais de uma instituição antes de decidir.
Entrada e valor financiado
O banco financia uma parte do valor, e o restante é entrada, paga por você. A base de cálculo é o menor valor entre o preço combinado e o valor da avaliação do banco. Se você pagou mais que a avaliação, a diferença sai do seu bolso.
Além da entrada, conte com custos de escritura, registro e ITBI, que costumam ser do comprador. Peça os valores atualizados ao cartório e à prefeitura.
FGTS na casa de praia
O FGTS pode entrar como parte da entrada ou para amortizar, mas tem regras rígidas. Entre elas, segundo a Caixa, o imóvel precisa ser para moradia própria: não vale para imóvel de temporada ou investimento, e quem já tem imóvel residencial na cidade em que mora ou em municípios da mesma região metropolitana também não pode usar. Se a casa de praia for segunda casa, provavelmente não caberá FGTS. Confirme seu caso direto com o banco.
Onde a casa de praia costuma travar
Construção não averbada
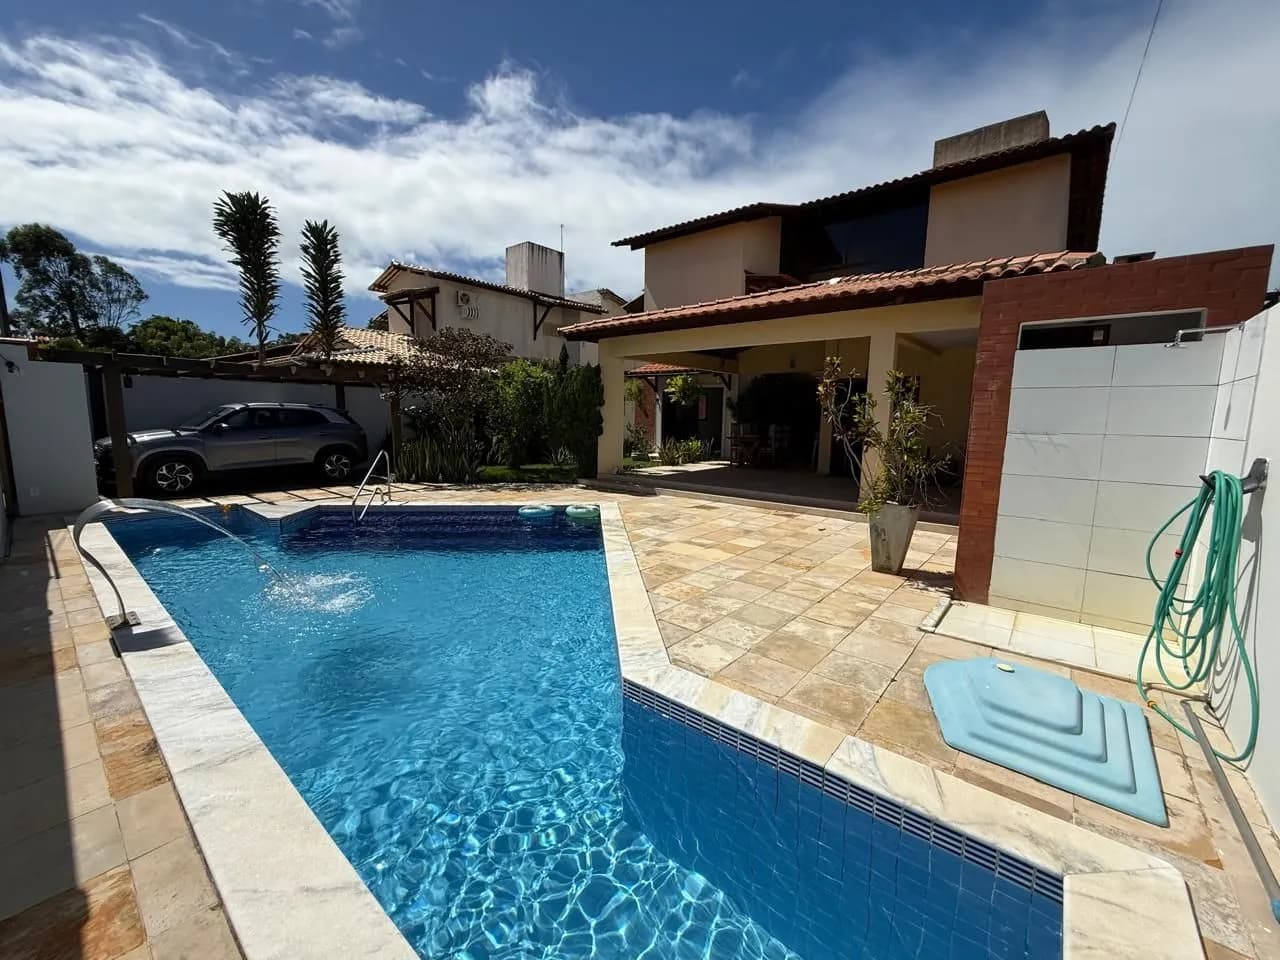
Muita casa de praia foi ampliada sem regularizar: um quarto a mais, uma varanda, a piscina. Se a matrícula não reflete o que existe, o banco pode recusar ou reduzir o financiamento. Peça o habite-se e a matrícula com a construção averbada.
Documentação do vendedor
Herança sem inventário, dívidas e imóvel em nome de terceiros travam a análise jurídica. Quanto mais cedo você pedir os documentos, menos surpresa.
Terreno de marinha
Imóveis muito próximos ao mar podem estar em terreno de marinha, área da União. Nessa situação, a regularização junto à Secretaria do Patrimônio da União costuma ser exigida, e o banco pode pedir os comprovantes.
Casa de veraneio e renda
Para o banco, o que conta é a sua renda e a capacidade de pagar a parcela. Renda esperada de aluguel de temporada dificilmente é aceita como comprovação. Converse com o banco sobre o que ele considera.
Terreno também dá para financiar?
As condições para terreno costumam ser diferentes das da casa pronta, e nem todo banco financia. Consulte diretamente. Antes, leia o que verificar ao comprar um terreno em Paripueira.
Como se preparar
- reúna documentos pessoais e comprovantes de renda;
- confira seu histórico de crédito;
- simule diferentes valores de entrada e prazos;
- peça a matrícula do imóvel logo no início da negociação;
- tenha uma reserva para custos de cartório e imposto.
O passo a passo completo da compra está em como comprar imóvel em Paripueira, e a escolha entre as opções de casa em casa de praia em Paripueira.
Onde ver casas à venda
O catálogo está em imóveis à venda em Paripueira e, para outras cidades, no catálogo geral de imóveis. Se pensa em construir, veja os terrenos. Para o contexto da região, leia o panorama do mercado imobiliário no litoral norte de Alagoas.
Erros comuns
- Pagar sinal antes de ver a matrícula. Se o banco recusar o imóvel, recuperar o sinal pode ser difícil.
- Ignorar as despesas de cartório e imposto. Elas entram no custo total da compra.
- Comprometer toda a renda na parcela. Sobre uma casa de praia ainda há manutenção, IPTU e condomínio.
- Comparar só a parcela. Compare o custo total do financiamento, incluindo seguros e tarifas.
O que informar na simulação
Para uma simulação útil, tenha em mãos o valor do imóvel, o valor da entrada que você pode pagar, sua renda mensal e o prazo desejado. No simulador do site, teste cenários com entradas e prazos diferentes para ver como a parcela muda. Depois, peça a proposta formal ao banco, com o valor real do imóvel.
Perguntas frequentes
Dá para financiar casa de praia em Alagoas?
Dá, desde que o imóvel passe na avaliação e na análise jurídica do banco e que você comprove renda para a parcela. Casas com documentação irregular tendem a travar.
Posso usar o FGTS para comprar casa de praia?
Em geral não, se for segunda casa ou imóvel de temporada. O FGTS exige que o imóvel seja para moradia própria e que você atenda outras condições. Confirme com o banco.
O banco financia 100% do valor?
Não é o usual. O banco financia uma parte e você paga a entrada. A parte financiada depende do banco, da sua renda e da avaliação do imóvel.
Como sei quanto vai ser a parcela?
Use o simulador do site para uma estimativa e depois peça a simulação oficial ao banco, já com o valor real do imóvel.
Fale com o Marcelo
Quer saber se a casa que você escolheu tem documentação para financiar? Chame o Marcelo pelo WhatsApp e envie os dados do imóvel.
Oportunidades